MMag. Dr. Lars Gläser

Berufliche Erfahrung

Seit 2020 GLAESER LAW Rechtsanwalt GmbH: Tax Boutique mit Spezialisierung im österreichischen und internationalen Steuerrecht
2016-2020 Schindler Rechtsanwälte GmbH: Counsel und Co-Head Steuerrecht
2008-2016 Freshfields Bruckhaus Deringer LLP (Wien): Associate und Principal Associate im internationalen Steuerrecht
2006-2007 International Fiscal Association (IFA): Research Associate der IFA am International Bureau of Fiscal Documentation (IBFD) in Amsterdam
2004-2008 Johannes Kepler Universität (Linz): Assistent und Mitglied Spezialforschungsbereich (SFB) zur Besteuerung von Zinserträgen am Institut für betriebswirtschaftliche Steuerlehre (Univ.-Prof. Dr. Michael Tumpel)

Mitgliedschaften

Ausbildung

2012 Rechtsanwaltskammer (Wien): Rechtsanwaltsprüfung
2012 Johannes Kepler Universität (Linz): Doktorat der Rechtswissenschaften (Dr. iur) zum Thema „Die Besteuerung von Investmentfonds im österreichischen und internationalen Steuerrecht“
2006 Johannes Kepler Universität (Linz): Abschluss der des Studiums der Rechtswissenschaften (Mag. iur)
2004 Johannes Kepler Universität (Linz): Abschluss der des Studiums der Wirtschaftswissenschaften (Mag. rer. soc. oec.)
1999 HTL1 Bau und Design (Linz): Reife- und Diplomprüfung Ausbildungsschwerpunkt Hochbau

Publikationen

Monografien, Kommentare und Herausgeberschaften:

Hinzurechnungsbesteuerung und Methodenwechsel
Kommentar zu § 10a KStG, LexisNexis 2020, (herausgegeben mit Sebastian Bergmann, Erik Pinetz und Philipp Stanek)

The Taxation of Interest Savings Income in the European Capital Market
Linde Verlag 2006 (herausgegeben mit Dietmar Aigner und Michael Tumpel)

Handbuch der EU-Quellensteuer
Linde Verlag 2006

Beiträge in Fachzeitschriften und Buchbänden:

Steuerreform 2020: Steuerliche Begleitmaßnahmen der österreichischen Klima- und Energiestrategie „#mission2030“
NR 2021, 124-125;

Hinzurechnungsbesteuerung: Die Einbeziehung ausländischer Betriebsstätten gem § 10a Abs 6 Z 2 KStG
ÖStZ 2020, 419-422;

Low-Risk-Distributoren im Anwendungsbereich des § 10a KStG
GES 2020, 268-273 (gemeinsam mit Sebastian Bergmann);

OGAW und AIF im Anwendungsbereich der Hinzurechnungsbesteuerung nach § 10a KStG
ÖStZ 2020, 116-118;

Dividenden und Einkünfte aus Anteilsveräußerungen im Regime des § 10a KStG
GES 2020, 99-104 (gemeinsam mit Sebastian Bergmann);

Das Konsignationslager im Umsatzsteuerrecht
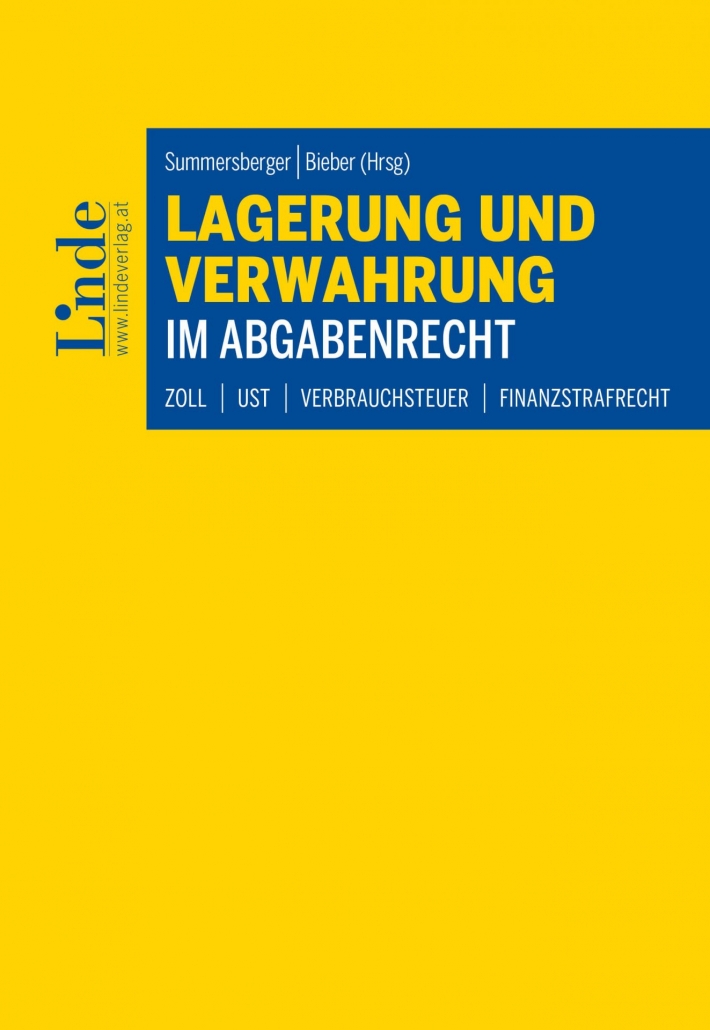
in Summersberger/Bieber (Hrsg), Lagerung und Verwahrung im Abgabenrecht, Linde Verlag 2020, 133-172;

Der persönliche Anwendungsbereich des EU-BStbG: die betroffene Person
in Kubik/Schmidjell-Dommes/Staringer (Hrsg), Das EU-Besteuerungsstreitbeilegungsgesetz, SWI-Spezial, Linde Verlag 2019, 49-58;

Steuerliche Verjährungsfristen und Datenschutz
AVR 2020, 28-33 (gemeinsam mit Julia Kusznier);

Vor Art. 110-113 AEUV (Steuerliche Vorschriften)

in von der Groeben/Schwarze/Hatje (Hrsg), Europäisches Unionsrecht, Nomos Verlagsgesellschaft 2015, Band 3, 747-758 (gemeinsam mit Jochen Bahns, Jan Brinkmann und Michael Sedlaczek)

Artikel 110 AEUV (Steuerausgleich bei Einfuhren)
in von der Groeben/Schwarze/Hatje (Hrsg), Europäisches Unionsrecht, Nomos Verlagsgesellschaft 2015, Band 3, 747-758 (gemeinsam mit Jochen Bahns, Jan Brinkmann und Michael Sedlaczek)

Artikel 111 AEUV (Steuerausgleich bei Ausfuhren)
in von der Groeben/Schwarze/Hatje (Hrsg), Europäisches Unionsrecht, Nomos Verlagsgesellschaft 2015, Band 3, 758-760 (gemeinsam mit Jochen Bahns, Jan Brinkmann und Michael Sedlaczek)

Artikel 112 AEUV (Steuerausgleich bei direkten Steuern)
in von der Groeben/Schwarze/Hatje (Hrsg), Europäisches Unionsrecht, Nomos Verlagsgesellschaft 2015, Band 3, 761 (gemeinsam mit Jochen Bahns, Jan Brinkmann und Michael Sedlaczek)

Artikel 113 AEUV (Harmonisierung der indirekten Steuern)
in von der Groeben/Schwarze/Hatje (Hrsg), Europäisches Unionsrecht, Nomos Verlagsgesellschaft 2015, Band 3, 761-783 (gemeinsam mit Jochen Bahns, Jan Brinkmann und Michael Sedlaczek)

Austria
in Lang et al (Hrsg), The Impact of Bilateral Investment Treaties on Taxation, IBFD 2017, 71-98 (together with August Reinisch)

„Transfer Pricing and Intangibles“ und „Conflicts in the Attribution of Income to a Person”, Teil 2
ÖStZ 2008, 135-138 (gemeinsam mit Sabine Dommes, Sabine Heidenbauer, Daniela Hohenwarter, Marie-Ann Mamut, Hermann Schneeweiss);

„Transfer Pricing and Intangibles“ und „Conflicts in the Attribution of Income to a Person”, Teil 1
ÖStZ 2008, 105-109 (gemeinsam mit Sabine Dommes, Sabine Heidenbauer, Daniela Hohenwarter, Marie-Ann Mamut, Hermann Schneeweiss);

Neues Mehrwertsteuerpaket der EU
SWK 2008, 316;

Die Zahlstelle im Anwendungsbereich des EU-Quellensteuergesetzes
SWK 2005, 827-833 (gemeinsam mit Helmut Moritz);

Der Begriff der „Umlauffähigen Schuldtitel“ im EU-Quellensteuergesetz
taxlex 2005, 138 ff;

EU—Zinsenbesteuerung – Vermeidung der Doppelbesteuerung
SWI 2005, 325-330;

Die Zahlstelle im Anwendungsbereich des EU-Quellensteuergesetzes
SWI 2005, 261-268 (gemeinsam mit Dietmar Aigner);

EU-Zinsenbesteuerung ab 1. 7. 2005
SWI 2005, 602-608 (gemeinsam mit Michael Tumpel);

„Schwarze“ Investmentfonds: VfGH und AbgÄG 2004
RdW 2005, 58 ff;

Zinsenbesteuerungsabkommen Schweiz-EU: Ein erster Überblick
SWI 2004, 345-348;